Planejamento financeiro mensal: o que eu fazia errado aos 27 e o que mudou tudo
Seis em cada dez pequenos negócios no Brasil fecham antes de completar cinco anos, e o motivo número um apontado em pesquisas do Sebrae não é falta de cliente: é caixa mal administrado. Eu fui parte dessa estatística por pouco. Em 2019, com uma loja de cosméticos artesanais faturando R$ 18 mil por mês, eu não sabia dizer quanto sobrava de verdade. Achava que sobrava. Não sobrava.
Este é o relato de como eu passei do planejamento financeiro mensal feito no guardanapo para uma planilha que hoje me diz, no dia 5 de cada mês, se posso ou não comprar embalagem nova. Sem promessa de fórmula mágica.
O erro de confundir faturamento com lucro
Meu primeiro controle mensal era um caderno. Anotava o que entrava na conta e o que saía. Parecia suficiente. Em março de 2019, registrei R$ 18.400 de vendas e R$ 12.100 de despesas. Conclusão do caderno: lucro de R$ 6.300. Comemorei com uma viagem de fim de semana que custou R$ 2.800.
Duas semanas depois, o cartão de crédito da empresa estourou. O que eu não tinha lançado: a fatura do cartão usada para comprar essência e frasco (R$ 4.200), o DAS do Simples Nacional pago com atraso (R$ 780 com multa e juros) e a parcela do empréstimo que eu tinha pego em janeiro (R$ 1.150). Somando, o mês fechou no vermelho em R$ 1.830.
O erro não foi gastar. Foi olhar só o extrato da conta corrente. Despesa que sai do cartão, do boleto ou do débito automático não aparece ali no mesmo dia. Um planejamento financeiro mensal que ignora isso é ficção.
O que passei a fazer diferente
Regra simples: todo mês, no dia 1, eu listo as saídas por data de vencimento, não por data de pagamento. Cartão tem data de fechamento (o meu fecha dia 22), então compra feita dia 23 só cai no mês seguinte. Esse detalhe sozinho me fez enxergar R$ 3.100 que estavam “invisíveis”.
Novato separa contas, veterano separa dinheiro
Quando comecei, eu tinha uma conta só. Tudo entrava e saía do mesmo lugar. É o jeito mais rápido de misturar o dinheiro da empresa com o pessoal e depois não saber por que o mês não fecha.
Hoje uso três contas, todas gratuitas em banco digital. A primeira recebe tudo. A segunda guarda o dinheiro dos impostos e das parcelas fixas. A terceira é minha reserva de operação, que eu chamo de colchão de 60 dias.
O colchão funciona assim: se meu custo fixo mensal é R$ 7.400, preciso ter R$ 14.800 parados antes de me considerar tranquilo. Levei 14 meses para chegar lá, guardando entre R$ 600 e R$ 1.200 por mês. Não é rápido. É o que evita pedir empréstimo a 4,2% ao mês quando a máquina de cartão atrasa a liquidação.
Quem nunca passou aperto acha que reserva é exagero. Quem já passou sabe que é o único item do orçamento que não pode esperar.
O caso da Bruna e os R$ 4.800 que sumiram
Bruna tem uma confeitaria em Contagem (MG). Faturamento médio de R$ 22 mil. Me procurou em outubro do ano passado porque não entendia como uma empresa que vendia tanto não conseguia pagar o 13º da ajudante.
Sentamos duas horas com os extratos dela. Achamos R$ 4.800 por mês em assinaturas e serviços que ela nem usava mais: duas plataformas de delivery (uma delas cobrando comissão de 27% sobre pedidos que ela também vendia direto), um sistema de gestão que ela pagava há 19 meses e nunca configurou, e uma conta de energia de um freezer velho que consumia quase o dobro do modelo novo.
Não cortamos tudo. Cortamos o que não gerava retorno. O sistema ela manteve, mas configurou. O freezer velho foi trocado por um que consome 0,65 kWh por dia em vez de 1,1. A economia mensal bateu R$ 3.900. Em quatro meses ela montou o colchão de 60 dias.
O ponto não é cortar gasto por cortar. É saber quanto cada real que sai está comprando.
A planilha que eu uso (e o que tem dentro dela)
Não uso app caro. Uso uma planilha no Google Sheets dividida em quatro blocos. Você pode copiar a estrutura:
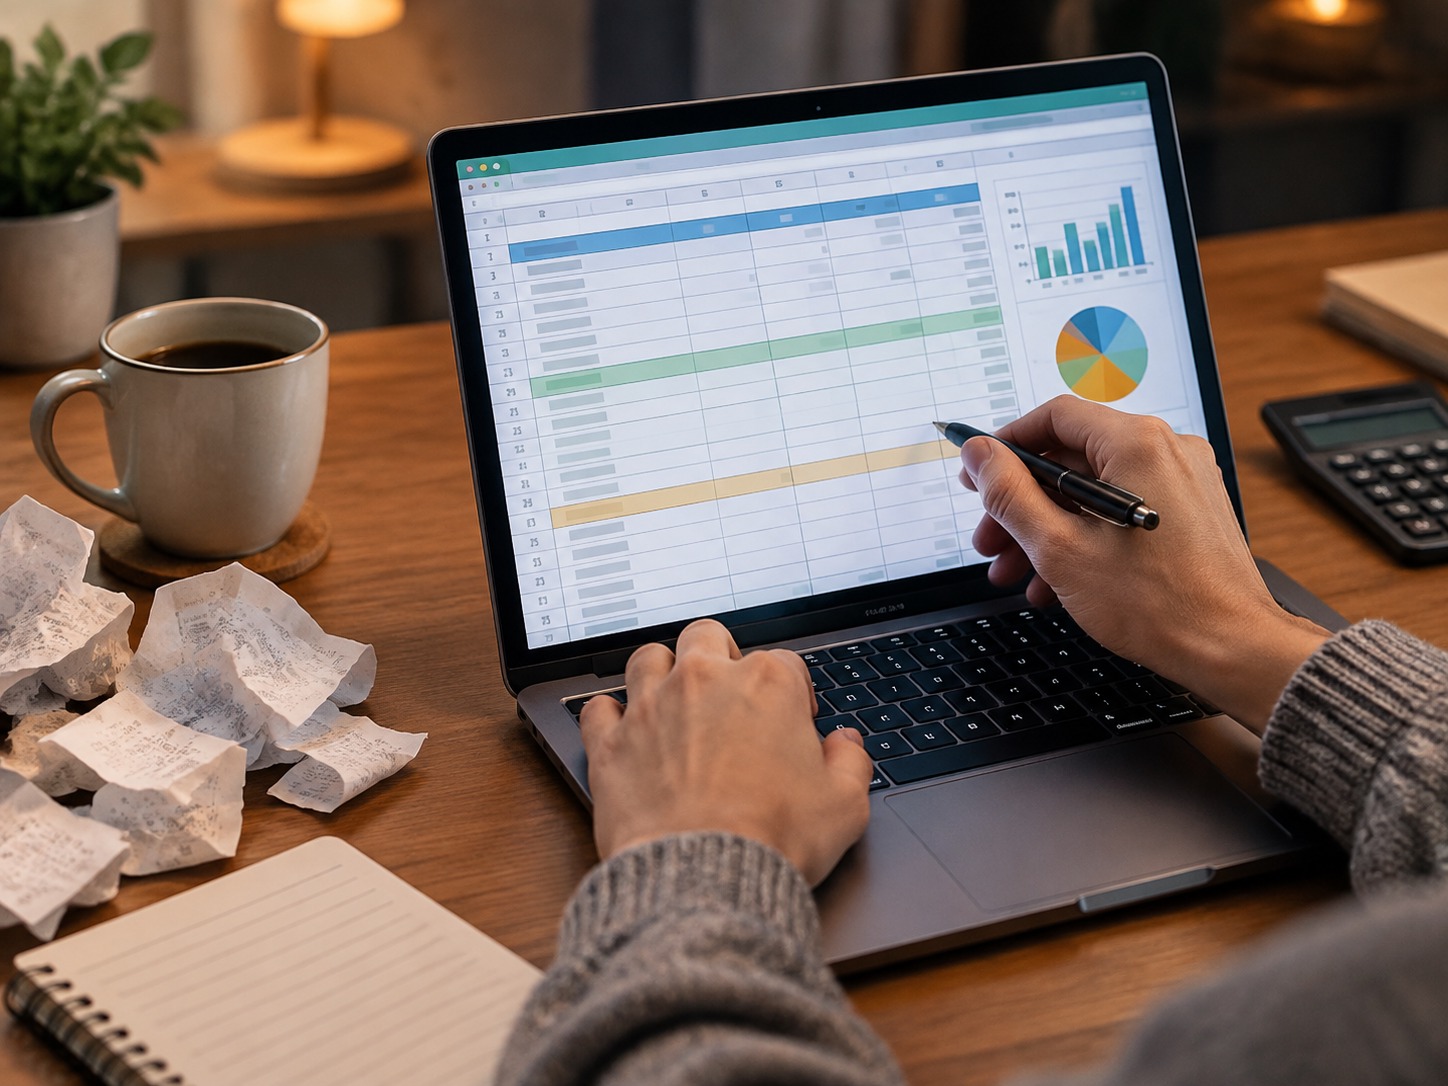
- Entradas previstas: vendas já confirmadas, recebíveis de cartão com data de liquidação, encomendas com sinal pago.
- Saídas fixas: aluguel, internet, salário, DAS, parcela de empréstimo. Tudo com data de vencimento.
- Saídas variáveis: matéria-prima, embalagem, frete, manutenção. Aqui eu lanço por compra, não por categoria genérica.
- Reserva e retirada: quanto vai para o colchão e quanto eu retiro como pró-labore.
A coluna que mudou meu jogo foi a de saldo projetado por dia, não por mês. Ver que no dia 18 o saldo fica negativo mesmo com o mês fechando positivo é o que me faz antecipar uma cobrança ou segurar uma compra. Planejamento mensal sem visão diária é meia verdade.
Se você quer entender como estruturar isso de forma mais ampla, incluindo fluxo de caixa e precificação, vale olhar o material que o reúne sobre gestão financeira para pequenos negócios.
Três números que eu confiro todo dia 5
- Margem de contribuição: quanto sobra de cada venda depois do custo variável. No meu caso, 61%. Se cai para 55%, algo subiu sem eu perceber.
- Ciclo de caixa: quantos dias entre pagar o fornecedor e receber do cliente. O meu era 38 dias. Hoje é 21, porque negociei prazo com dois fornecedores e passei a cobrar 50% de sinal em encomenda grande.
- Retirada sobre faturamento: quanto eu tiro para mim em relação ao que entra. Acima de 15%, a empresa não cresce. Fiquei dois anos em 22% e não entendia por que não sobrava para investir.
Nada disso exige contador caro nem software de R$ 300 por mês. Exige 40 minutos no começo do mês e disciplina para não pular. Eu pulava. Foi caro aprender.